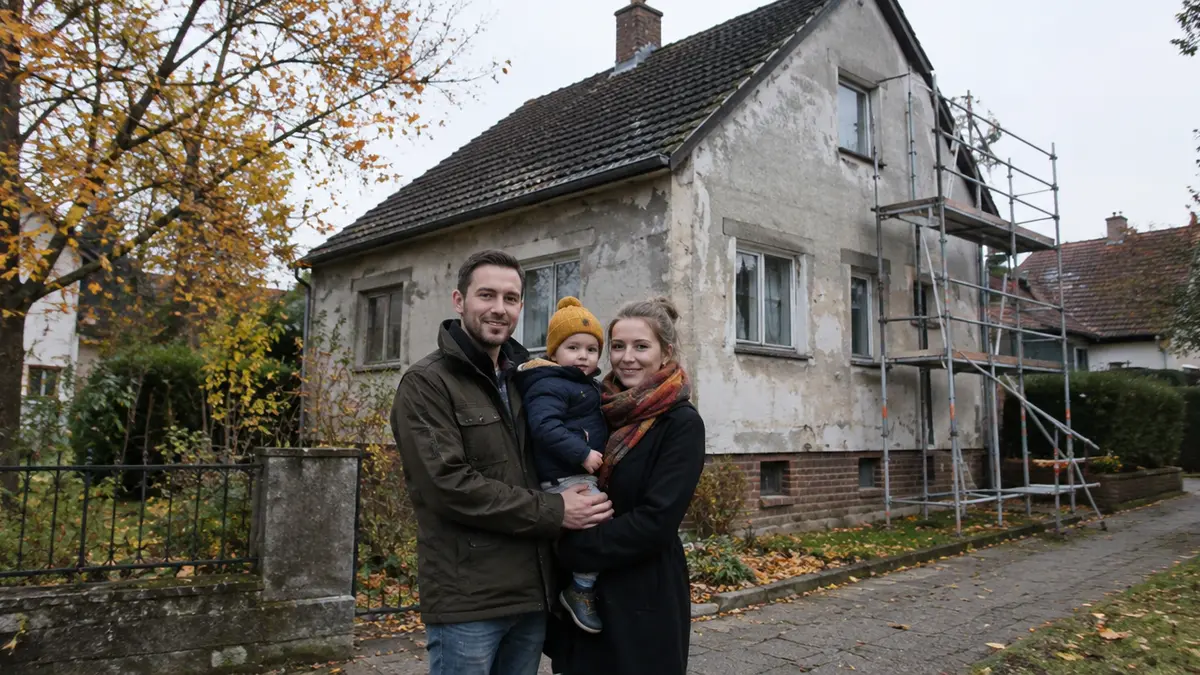
Ältere Häuser mit schlechter Energiebilanz sind oft günstiger zu haben als sanierte Objekte – dafür kommt nach dem Kauf eine teure Modernisierung auf die neuen Eigentümer zu. Genau hier setzt das Bundesprogramm „Jung kauft Alt“ an: Familien mit Kindern bekommen bei der KfW einen zinsverbilligten Kredit für den Kauf, wenn sie das Haus anschließend energetisch sanieren. Seit August 2026 gelten höhere Kreditbeträge und eine neue, einfachere Sanierungsvariante. Hier erfahren Sie, wer den Kredit bekommt, welche Bedingungen gelten und in welcher Reihenfolge Sie vorgehen sollten.
Das Wichtigste auf einen Blick
- Programm: KfW-Kredit 308 „Wohneigentum für Familien – Bestandserwerb“, Richtlinie verlängert bis 31. Dezember 2027.
- Kredithöhe seit 3. August 2026: 140.000 Euro mit einem Kind, 160.000 Euro mit zwei, 180.000 Euro ab drei Kindern – höchstens der Kaufpreis.
- Voraussetzungen: mindestens ein minderjähriges Kind im Haushalt, zu versteuerndes Haushaltseinkommen bis 90.000 Euro (plus 10.000 Euro je weiteres Kind), kein anderes Wohneigentum in Deutschland.
- Gebäude: Energieausweis mit Effizienzklasse F, G oder H.
- Pflicht: Sanierung innerhalb von 54 Monaten – zum Effizienzhaus 85 EE oder mit vier festgelegten Einzelmaßnahmen.
- Antrag: über Bank oder Sparkasse, bevor der Kaufvertrag beim Notar unterschrieben wird.
Was ist „Jung kauft Alt“?
„Jung kauft Alt“ ist der Kurzname des KfW-Programms 308. Gefördert wird der Kauf einer bestehenden Immobilie – Haus oder Wohnung – zur Selbstnutzung. Der Bund verbilligt den Zins während der ersten Zinsbindung. Die Sanierung selbst finanziert der Kredit nicht; dafür können Sie zusätzlich die üblichen Sanierungsförderungen nutzen (siehe unten). Das Programm gehört zum Bundesbauministerium (BMWSB) und wird von der KfW umgesetzt.
Gefördert wird der Kaufpreis einschließlich Grundstück für höchstens eine Wohneinheit in Deutschland. Nicht mitfinanziert werden Kaufnebenkosten wie Notar, Makler und Grunderwerbsteuer, außerdem reine Grundstückskäufe, Ferienhäuser, Umschuldungen und Anschlussfinanzierungen.
Wer bekommt den Kredit?
Antragsberechtigt sind Privatpersonen, die die Immobilie kaufen und selbst bewohnen – allein, als Ehepaar oder als unverheiratetes Paar. Laut KfW-Merkblatt 308 (Stand 08/2026) müssen alle folgenden Bedingungen erfüllt sein:
- Kind im Haushalt: Bei Antragstellung lebt mindestens ein leibliches oder adoptiertes Kind unter 18 Jahren in Ihrem Haushalt. Kinder, die erst nach dem Antrag geboren werden, zählen nicht.
- Einkommensgrenze: Das zu versteuernde Haushaltseinkommen beträgt höchstens 90.000 Euro bei einem Kind, plus 10.000 Euro für jedes weitere Kind. Maßgeblich ist der Durchschnitt aus dem zweiten und dritten Jahr vor dem Antrag – bei einem Antrag 2026 also 2023 und 2024. Nachweis sind die Einkommensteuerbescheide.
- Kein Wohneigentum: Weder Sie noch Ihr Partner oder Ihre Kinder dürfen bei Antragstellung Wohneigentum in Deutschland besitzen – auch keine vermietete Wohnung und keinen Anteil an einer Immobilie.
- Keine frühere Förderung: Wer bereits Baukindergeld, den KfW-Kredit 300 (Wohneigentum für Familien, Neubau) oder 308 erhalten hat, ist ausgeschlossen.
- Selbstnutzung: Sie halten mindestens 50 % Eigentum laut Grundbuch und wohnen mindestens fünf Jahre selbst darin.
Ein bestimmtes Baujahr verlangt das Programm nicht. Entscheidend ist allein die Energieeffizienzklasse F, G oder H in einem gültigen Energiebedarfs- oder Energieverbrauchsausweis zum Zeitpunkt des Antrags. Was die Klassen bedeuten und wie sich die Ausweisarten unterscheiden, erklärt unser Ratgeber zum Energieausweis.
Kredithöhe und Zinsen
Mit der Programmänderung vom 3. August 2026 hat der Bund die Höchstbeträge deutlich angehoben. Zuvor lagen sie bei 100.000, 125.000 und 150.000 Euro.
| Kinder im Haushalt | Einkommensgrenze (zvE) | Höchstbetrag Kredit |
|---|---|---|
| 1 | 90.000 € | 140.000 € |
| 2 | 100.000 € | 160.000 € |
| 3 und mehr | 110.000 € (+10.000 € je weiteres Kind) | 180.000 € |
Die Laufzeit beträgt mindestens sieben Jahre. Zur Wahl stehen Annuitätendarlehen mit bis zu 10, 25 oder 35 Jahren Laufzeit (mit ein bis fünf tilgungsfreien Anlaufjahren) und ein endfälliges Darlehen über zehn Jahre. Die Zinsbindung beträgt jeweils zehn Jahre. Die KfW-Konditionenübersicht nannte mit Stand 3. November 2026 folgende Sollzinsen:
| Laufzeit / tilgungsfreie Jahre / Zinsbindung | Sollzins (effektiv) |
|---|---|
| 10 / 2 / 10 Jahre | 0,01 % (0,01 %) |
| 25 / 3 / 10 Jahre | 0,62 % (0,62 %) |
| 35 / 5 / 10 Jahre | 0,90 % (0,90 %) |
| 10 Jahre endfällig | 1,05 % (1,06 %) |
Nach Ende der ersten Zinsbindung macht die KfW ein Anschlussangebot zu dann gültigen Konditionen – ohne Zinsverbilligung durch den Bund. Sondertilgungen sind nur als vollständige Rückzahlung möglich und kosten eine Vorfälligkeitsentschädigung. Ab dem 13. Monat nach Zusage fällt für nicht abgerufene Beträge eine Bereitstellungsprovision von 0,15 % pro Monat an.
Rechenbeispiel
Eine Familie mit einem Kind nimmt den vollen Betrag von 140.000 Euro mit 25 Jahren Laufzeit, drei tilgungsfreien Jahren und 0,62 % Sollzins auf (angenommene Werte, vereinfachte Rechnung). In den drei Anlaufjahren zahlt sie nur Zinsen: rund 72 Euro im Monat. Danach wird der Kredit in 22 Jahren getilgt, die Monatsrate liegt bei etwa 570 Euro. Weil die Zinsbindung nach zehn Jahren endet, kann sich die Rate danach ändern. Die Bank berechnet den genauen Tilgungsplan.
Die Sanierungspflicht: zwei Wege
Den günstigen Kredit gibt es nur, wenn Sie das Haus innerhalb von 54 Monaten nach der Zusage (4,5 Jahre) energetisch sanieren. Seit August 2026 haben Sie dafür zwei Möglichkeiten.
Weg 1: Effizienzhaus 85 EE
Das Gebäude erreicht nach der Sanierung mindestens das Niveau „Effizienzhaus 85 EE“ (bei Baudenkmalen „Effizienzhaus Denkmal EE“). Das „EE“ bedeutet, dass mindestens 65 % der Wärme aus erneuerbaren Energien stammen müssen. Für diesen Weg ist ein Energieeffizienz-Experte aus der Expertenliste des Bundes Pflicht. Er plant die Sanierung und bestätigt das Ergebnis.
Weg 2: vier Einzelmaßnahmen
Alternativ führen Sie alle vier der folgenden Maßnahmen durch, jeweils nach den technischen Mindestanforderungen der Bundesförderung für effiziente Gebäude (BEG EM):
- Heizungstausch auf eine Anlage mit mindestens 65 % erneuerbaren Energien,
- Austausch der Fenster,
- Dämmung der Fassade,
- Dämmung des Dachs oder der obersten Geschossdecke.
Eine Maßnahme entfällt, wenn das Bauteil bereits die Anforderungen der Energieeinsparverordnung 2001 erfüllt oder die Heizung schon zu 65 % mit erneuerbaren Energien arbeitet bzw. das Haus ausschließlich über ein Wärmenetz versorgt wird. Ein Energieeffizienz-Experte ist bei diesem Weg nicht vorgeschrieben; als Nachweis genügt je Maßnahme die Fachunternehmererklärung nach § 35c EStG. Die Maßnahmen können auch im Rahmen eines individuellen Sanierungsfahrplans (iSFP) umgesetzt werden.
Was passiert, wenn das Ziel verfehlt wird?
Erreicht das Haus nach der Sanierung nur das Niveau Effizienzhaus 100 EE, erhöht die KfW den Sollzins ab Fertigstellung um einen Prozentpunkt pro Jahr. Wird auch dieses Niveau nicht erreicht oder nicht fristgerecht saniert, kann die KfW den Kredit kündigen und zurückfordern. Planen Sie die Sanierung deshalb schon vor dem Kauf realistisch – inklusive Handwerkerkapazitäten und Finanzierung.
Mit anderen Förderungen kombinieren
Da KfW 308 nur den Kauf finanziert, brauchen Sie für die Sanierung eine eigene Finanzierung. Die KfW nennt ausdrücklich folgende Kombinationen:
- KfW 261 (Wohngebäude-Kredit): Kredit mit Tilgungszuschuss für die Sanierung zum Effizienzhaus. Häuser der Klassen F bis H gelten oft als „Worst Performing Building“, wofür es einen zusätzlichen Tilgungszuschuss gibt. Details in unserem Ratgeber KfW 261.
- KfW 458 (Heizungsförderung): Zuschuss für den Heizungstausch – siehe Heizungsförderung.
- BAFA-Einzelmaßnahmen: Zuschüsse für Dämmung, Fenster und Anlagentechnik.
Grundsätzlich gilt: Die Summe aller Förderungen darf die förderfähigen Kosten nicht übersteigen, und für jedes Programm gelten eigene Antragsregeln. Prüfen Sie mit Ihrer Bank und dem Energieberater, welche Kombination zu Ihrem Sanierungsweg passt.
Antrag: die richtige Reihenfolge
Der häufigste Fehler ist der zu späte Antrag. Als Vorhabenbeginn gilt der notarielle Kaufvertrag. Wer vor dem Antrag unterschreibt, verliert den Anspruch. Maßgeblich ist der Eingang des Antrags bei der KfW, nicht bei der Bank.
- Objekt prüfen: Energieausweis mit Klasse F, G oder H anfordern. Die KfW empfiehlt, sich schon vor dem Kauf von einem Energieeffizienz-Experten beraten zu lassen.
- Unterlagen sammeln: Einkommensteuerbescheide des zweiten und dritten Jahres vor Antrag, Geburtsurkunden der Kinder, Energieausweis.
- Antrag über den Finanzierungspartner: Bank, Sparkasse, Bausparkasse, Versicherung oder Finanzvermittler stellt den Antrag bei der KfW. Eine „Bestätigung zum Antrag“ wie bei KfW 261 ist für 308 nicht nötig.
- Kaufvertrag: erst nach dem Antrag unterschreiben. Zulässig ist auch ein Vertrag mit aufschiebender Bedingung, der erst mit der Förderzusage wirksam wird; die KfW stellt dafür eine Musterformulierung bereit. Anzahlungen erst nach dem Antrag leisten.
- Sanieren und nachweisen: Spätestens 54 Monate nach Zusage reichen Sie über die Bank die „Bestätigung nach Durchführung“ ein, zusammen mit Grundbuchauszug, Meldebestätigung und Kaufvertrag.
Bewahren Sie alle Unterlagen zehn Jahre lang auf. Die Förderung steht – wie alle Bundesprogramme – unter dem Vorbehalt verfügbarer Haushaltsmittel.
Häufige Fragen
Gibt es eine Altersgrenze für die Käufer?
Nein. Trotz des Namens kommt es nicht auf Ihr Alter an, sondern auf ein minderjähriges Kind im Haushalt, die Einkommensgrenze und darauf, dass Sie noch kein Wohneigentum besitzen.
Kann ich auch eine Eigentumswohnung kaufen?
Ja, gefördert wird der Erwerb von Häusern und Wohnungen. Bei einer Wohnung hängt die Sanierung allerdings von der Eigentümergemeinschaft ab – Fassade, Dach und meist auch die Heizung sind Gemeinschaftseigentum. Klären Sie vorher, ob die Gemeinschaft eine Sanierung innerhalb der Frist mitträgt.
Was gilt, wenn das Kind während der Laufzeit 18 wird?
Maßgeblich ist der Zeitpunkt des Antrags. Ein Kind, das am Tag der Antragstellung 18 wird, zählt laut KfW noch mit. Spätere Änderungen wirken sich nicht auf den Kredit aus.
Quellen
- KfW: Merkblatt Kredit 308 (Stand 08/2026)
- KfW: Wohneigentum für Familien – Bestandserwerb (308)
- KfW: Pressemitteilung vom 30. Juli 2026
- KfW: Konditionenübersicht
- BMWSB: Zweite Änderung der Richtlinie, BAnz AT 23.07.2026 B5
- Förderdatenbank des Bundes: Jung kauft Alt
- KfW: Wohngebäude-Kredit 261
Stand: November 2026. Das Rechenbeispiel beruht auf angenommenen Werten. Verbindlich sind das aktuelle KfW-Merkblatt und das Angebot Ihres Finanzierungspartners.