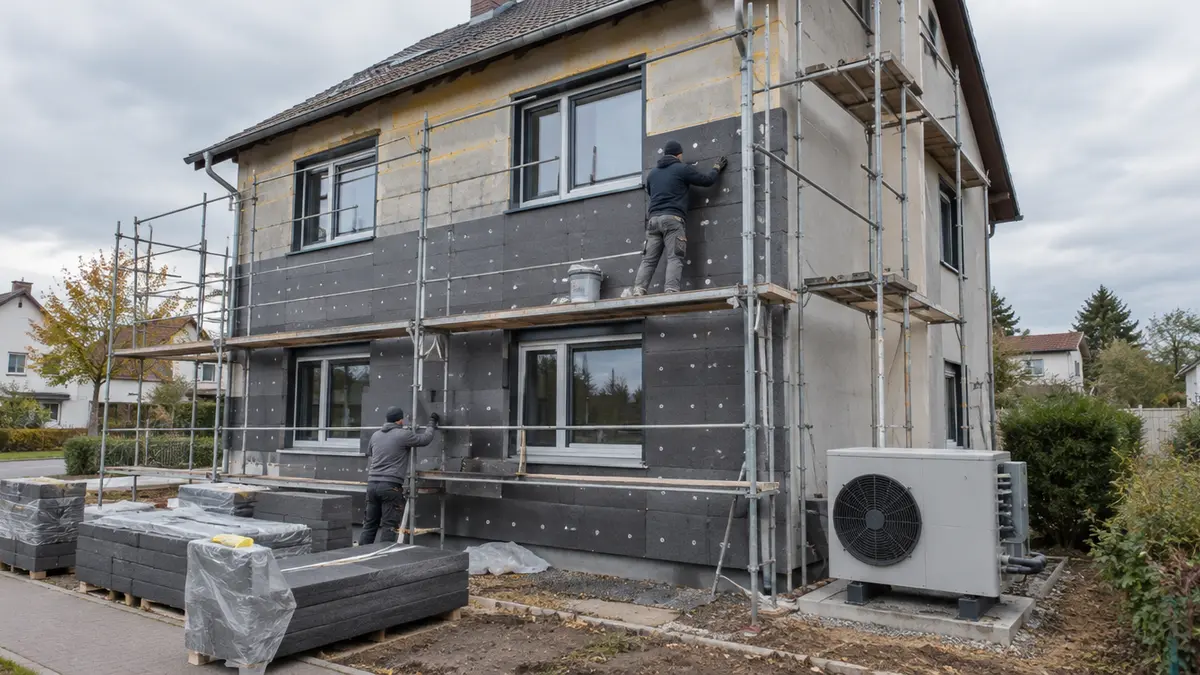
Mit dem Kredit 261 fördert die KfW die Komplettsanierung eines Wohngebäudes zum Effizienzhaus: bis zu 150.000 Euro Kredit je Wohneinheit, zu einem Zinssatz unter Marktniveau, plus Tilgungszuschuss. Wie viel Sie davon nicht zurückzahlen müssen, hängt von der erreichten Effizienzhaus-Stufe und von Boni ab – von 0 % bei Effizienzhaus 85 und 70 bis zu 40 % in der besten Kombination. Voraussetzung ist eine Energieeffizienz-Expertin oder ein -Experte, und der Antrag muss vor Beginn der Arbeiten bei der KfW eingehen.
Das Wichtigste auf einen Blick
- Was: zinsgünstiger Kredit für die Sanierung zum Effizienzhaus oder den Kauf eines frisch sanierten Effizienzhauses (Ersterwerb).
- Kredithöhe: bis 150.000 € je Wohneinheit, zusätzlich bis 10.000 € für Fachplanung und Baubegleitung im Ein- und Zweifamilienhaus.
- Tilgungszuschuss: EH 40 EE 10 %, EH 55 EE 5 %, EH 70 EE und 85 EE 0 %; +5 Prozentpunkte mit Nachhaltigkeitsklasse, +10 für Worst Performing Buildings, +5 bis 15 für serielle Sanierung.
- Zins: laut KfW-Konditionenübersicht vom 29.10.2026 z. B. 3,53 % Sollzins (3,59 % effektiv) bei 20 Jahren Laufzeit und 10 Jahren Zinsbindung.
- Antrag: über Bank oder Sparkasse, vor Abschluss eines unbedingten Bauvertrags; Grundlage ist die „Bestätigung zum Antrag“ der Expertin oder des Experten.
- Nicht kombinierbar mit BEG-Einzelmaßnahmen (BAFA/KfW 458) und dem Steuerbonus nach § 35c EStG für dieselbe Maßnahme.
Was die KfW mit dem Kredit 261 fördert
Das Programm heißt offiziell „BEG Wohngebäude – Kredit Effizienzhaus“ und ist Teil der Bundesförderung für effiziente Gebäude (BEG). Grundlage ist seit dem 21. Juli 2026 die neue Förderrichtlinie BEG WG; das aktuelle KfW-Merkblatt gilt ab dem 24. September 2026. Gefördert werden zwei Fälle:
- Sanierung: Sie sanieren ein bestehendes Wohngebäude oder eine Wohnung so, dass am Ende ein Effizienzhaus-Standard erreicht wird. Der Bauantrag für das Gebäude muss bei Antragstellung mindestens fünf Jahre zurückliegen.
- Ersterwerb: Sie kaufen ein Haus oder eine Wohnung, die ein Verkäufer bereits zum Effizienzhaus saniert hat – innerhalb von zwölf Monaten nach der Bauabnahme. Der Antrag muss vor dem Kaufvertrag gestellt werden.
Antragsberechtigt sind unter anderem Privatpersonen, Wohnungseigentümergemeinschaften, Vermieter und Unternehmen. Wer einzelne Maßnahmen umsetzt – etwa nur die Heizung tauschen oder nur das Dach dämmen –, ist hier falsch: Dafür gibt es die Einzelmaßnahmen-Förderung, etwa die Heizungsförderung über KfW 458 oder die BAFA-Förderung für Dämmung und Fenster.
Effizienzhaus-Stufen: Was die Zahlen bedeuten
Die Zahl der Effizienzhaus-Stufe beschreibt, wie viel Energie das sanierte Gebäude im Vergleich zu einem gesetzlich definierten Referenzgebäude benötigt – je niedriger die Zahl, desto effizienter. Ein Effizienzhaus 55 kommt also mit gut der Hälfte des Primärenergiebedarfs des Referenzgebäudes aus. Die KfW fördert die Stufen 85, 70, 55 und 40 sowie die Sonderstufe „Effizienzhaus Denkmal“ für Baudenkmale und besonders erhaltenswerte Bausubstanz.
Jede Stufe muss zusätzlich eine von zwei Klassen erfüllen:
- Erneuerbare-Energien-Klasse (EE): Erneuerbare Energien oder unvermeidbare Abwärme decken mindestens 65 % des Energiebedarfs für Wärme und Kälte – zum Beispiel über eine Wärmepumpe, eine Biomasseheizung oder ein Wärmenetz. Gasheizungen werden nicht gefördert.
- Nachhaltigkeitsklasse (NH): Für das Gebäude wird ein Nachhaltigkeitszertifikat nach dem „Qualitätssiegel Nachhaltiges Gebäude PLUS“ (QNG PLUS) ausgestellt. Das bringt 5 Prozentpunkte mehr Tilgungszuschuss, kostet aber Zertifizierung und zusätzlichen Planungsaufwand.
Tilgungszuschuss und Boni im Überblick
Der Tilgungszuschuss wird auf den bewilligten Kreditbetrag berechnet und erst nach Abschluss der Sanierung gutgeschrieben, wenn die Expertin oder der Experte die erreichte Stufe bestätigt hat. Er wird nicht ausgezahlt, sondern verkürzt die Laufzeit des Kredits.
| Effizienzhaus-Stufe | Tilgungszuschuss EE | mit NH-Klasse | max. je Wohneinheit (NH) |
|---|---|---|---|
| Effizienzhaus 40 | 10 % | 15 % | 22.500 € |
| Effizienzhaus 55 | 5 % | 10 % | 15.000 € |
| Effizienzhaus 70 | 0 % | 5 % | 7.500 € |
| Effizienzhaus 85 | 0 % | 5 % | 7.500 € |
| Effizienzhaus Denkmal | 5 % | 10 % | 15.000 € |
Dazu kommen zwei Boni, die untereinander und mit der NH-Klasse kombinierbar sind:
- Worst Performing Building (WPB): +10 Prozentpunkte für die Stufen 70, 55 und 40. Ein Wohngebäude gilt als WPB, wenn es laut gültigem Energiebedarfsausweis in Klasse H fällt oder ein Jahres-Endenergiebedarf von mindestens 300 kWh pro m² und Jahr berechnet wird. Gebäude mit mehr als fünf Wohneinheiten und zentraler Warmwasserbereitung können das alternativ über ein Baujahr bis 1957 und einen im Wesentlichen unsanierten Zustand nachweisen.
- Serielle Sanierung: +15 Prozentpunkte bei EH 55 und EH 40, +5 bei EH 70. Gemeint ist eine Sanierung mit vorgefertigten Fassaden- oder Dachelementen, die den Aufwand auf der Baustelle deutlich verringern – in der Praxis vor allem bei Mehrfamilienhäusern ein Thema.
In der besten Kombination – Effizienzhaus 40 mit NH-Klasse, WPB und serieller Sanierung – ergeben sich 10 + 5 + 10 + 15 = 40 % Tilgungszuschuss, also bis zu 60.000 Euro je Wohneinheit. Für die energetische Fachplanung und Baubegleitung sowie die Nachhaltigkeitszertifizierung gibt es jeweils einen eigenen Kreditbetrag mit 50 % Tilgungszuschuss (im Ein- und Zweifamilienhaus bis 10.000 Euro je Vorhaben, im Mehrfamilienhaus 4.000 Euro je Wohneinheit, höchstens 40.000 Euro).
Zinsen, Laufzeit und Tilgung
Der Zinssatz richtet sich nach dem Kapitalmarkt und wird am Tag der Zusage festgelegt; gilt bei Antragseingang ein günstigerer Satz, bekommen Sie diesen. Die Zinsbindung beträgt zehn Jahre. Die KfW-Konditionenübersicht vom 29. Oktober 2026 nennt für den Kredit 261:
| Variante (Laufzeit / tilgungsfreie Jahre / Zinsbindung) | Sollzins | Effektivzins |
|---|---|---|
| bis 10 Jahre / 1–2 / 10 Jahre | 3,01 % | 3,05 % |
| bis 20 Jahre / 1–3 / 10 Jahre | 3,53 % | 3,59 % |
| bis 30 Jahre / 1–5 / 10 Jahre | 3,65 % | 3,71 % |
| endfällig, bis 10 Jahre | 3,71 % | 3,77 % |
Weitere Punkte aus dem Merkblatt, die Sie kennen sollten:
- Der Kredit kann in Teilen abgerufen werden. Ab dem 13. Monat nach der Zusage kostet der noch nicht abgerufene Betrag eine Bereitstellungsprovision von 0,15 % pro Monat.
- Abgerufene Beträge müssen innerhalb von zwölf Monaten für das Vorhaben verwendet werden.
- Sondertilgungen sind während der Zinsbindung nicht kostenlos möglich – nur die komplette vorzeitige Rückzahlung gegen Vorfälligkeitsentschädigung. Zum Ende der Zinsbindung können Sie ganz oder teilweise kostenfrei zurückzahlen.
- Die Bank verlangt bankübliche Sicherheiten, in der Regel eine Grundschuld.
- Den Nachweis über die Verwendung müssen Sie innerhalb von 54 Monaten nach der Zusage erbringen.
Rechenbeispiel: Einfamilienhaus zum Effizienzhaus 55
Angenommene Werte: Ein Einfamilienhaus aus den 1960er-Jahren wird mit Fassaden- und Dachdämmung, neuen Fenstern und einer Wärmepumpe zum Effizienzhaus 55 EE saniert. Die förderfähigen Kosten betragen 120.000 Euro, der Kredit läuft 20 Jahre mit drei tilgungsfreien Jahren zu 3,53 % Sollzins.
- Tilgungszuschuss EH 55 EE: 5 % von 120.000 € = 6.000 €.
- Falls das Haus ein Worst Performing Building ist: 15 % = 18.000 €.
- Monatliche Belastung in den tilgungsfreien Jahren: nur Zinsen, rund 353 €.
- Danach (17 Jahre Annuität): rund 783 € im Monat. Der Tilgungszuschuss wird auf die letzten Raten angerechnet und verkürzt die Laufzeit.
- Fachplanung und Baubegleitung: Kosten z. B. 6.000 € – davon 50 % = 3.000 € Tilgungszuschuss.
Das Beispiel zeigt: Bei EH 70 oder 85 ohne Boni bleibt nur der Zinsvorteil. Ob sich der Mehraufwand für EH 55 oder EH 40 lohnt, sollten Sie mit Ihrer Expertin oder Ihrem Experten durchrechnen – häufig entscheiden Dämmstärken und der Wärmeerzeuger über die Stufe.
Ablauf: So beantragen Sie den Kredit 261
- Energieeffizienz-Experten beauftragen: Er oder sie muss in der Expertenliste des Bundes in der Kategorie „Wohngebäude“ eingetragen und unabhängig von den ausführenden Firmen sein. Ein vorhandener individueller Sanierungsfahrplan (iSFP) ist eine gute Grundlage.
- Planung und Bestätigung zum Antrag (BzA): Der Experte plant die Maßnahmen, berechnet die erreichbare Stufe und erstellt die BzA mit den voraussichtlichen förderfähigen Kosten.
- Antrag über die Bank: Ihre Bank oder Sparkasse stellt den Antrag bei der KfW. Maßgeblich ist der Eingang bei der KfW – vorher darf das Vorhaben nicht begonnen haben.
- Verträge richtig schließen: Als Vorhabenbeginn gilt der Abschluss eines Liefer- oder Bauvertrags. Verträge mit aufschiebender oder auflösender Bedingung (Förderzusage) sind erlaubt. Planungs- und Beratungsleistungen dürfen vorher erbracht werden.
- Sanieren und Rechnungen sammeln: Rechnungen müssen auf Deutsch sein, Leistung, Zeitraum und Adresse ausweisen und unbar bezahlt werden.
- Bestätigung nach Durchführung (BnD): Der Experte bestätigt die erreichte Stufe und die Kosten; danach wird der Tilgungszuschuss zum nächsten Verrechnungstermin gutgeschrieben.
Kombination mit anderen Förderungen
- BEG Einzelmaßnahmen: nicht kombinierbar. Zwischen einer Förderung über BEG WG und einer über BEG EM müssen mindestens drei Jahre liegen – in beide Richtungen.
- Steuerbonus: Die Steuerermäßigung nach § 35c EStG und die Handwerkerermäßigung nach § 35a Abs. 3 EStG sind für dieselbe Maßnahme ausgeschlossen.
- Andere Kredite und Zuschüsse, etwa von Ländern oder Kommunen, sind grundsätzlich möglich. Übersteigt die Förderquote aus öffentlichen Mitteln 60 %, kürzt die KfW ihre Förderung.
- EEG, KWKG und Wärmenetz-Förderung (BEW): Für dieselben förderfähigen Kosten ist eine gleichzeitige Förderung laut Merkblatt nicht möglich.
Häufige Fehler
- Bauvertrag vor dem Antrag unterschrieben – ohne Bedingung auf die Förderzusage gilt das als Vorhabenbeginn, die Förderung ist verloren.
- Experte nicht unabhängig: Arbeitet die Expertin für die ausführende Firma oder wird von ihr beauftragt, ist das förderschädlich.
- Kreditbetrag zu knapp beantragt: Eine spätere Aufstockung von Kredit und Tilgungszuschuss ist nicht möglich.
- Zielstufe verfehlt: Wird die zugesagte Stufe nicht erreicht, entfällt der Tilgungszuschuss dafür. Lassen Sie sich Pufferwerte rechnen.
- Nutzung geändert: Das Gebäude muss mindestens zehn Jahre nach Fertigstellung zum Wohnen genutzt werden; Verkauf, Umnutzung oder Abriss sind der KfW zu melden.
Häufige Fragen
Gibt es die KfW 261 auch als reinen Zuschuss?
Nein. Das Produkt 261 ist ein Kredit; der nicht rückzahlbare Teil kommt als Tilgungszuschuss, der nach der Sanierung mit dem Kredit verrechnet wird. Laut Merkblatt darf ein BEG-WG-Zuschuss (Produkt 461) nicht zusätzlich für dieselbe Maßnahme genutzt werden. Ob für Ihr Vorhaben eine andere Förderform infrage kommt, klären Sie mit Ihrer Bank und dem Energieeffizienz-Experten.
Kann ich in Eigenleistung sanieren?
Ja, aber gefördert werden dann nur die Materialkosten, und der Experte muss die fachgerechte Ausführung bestätigen. Arbeitslohn und Montage in Eigenleistung zählen nicht.
Woher weiß ich, ob mein Haus ein Worst Performing Building ist?
Maßgeblich ist eine Energiebedarfsberechnung, die bei Antragstellung höchstens ein Jahr alt ist und den Zustand vor der Sanierung zeigt – oder ein Bedarfsausweis der Klasse H. Ein Verbrauchsausweis reicht dafür nicht. Mehr zu den Ausweisarten lesen Sie im Artikel zum Energieausweis.
Können Wohnungseigentümergemeinschaften den Kredit beantragen?
Ja. Entweder stellt die Verwaltung im Auftrag der WEG einen gemeinsamen Antrag auf Grundlage der Beschlüsse, oder jede Eigentümerin und jeder Eigentümer beantragt einzeln den eigenen Kostenanteil.
Quellen
- KfW: Wohngebäude – Kredit (261)
- KfW: Merkblatt Kredit Nr. 261, gültig ab 24.09.2026 (PDF)
- KfW: Konditionenübersicht für Endkreditnehmer
- KfW: Worst Performing Building (WPB)
- KfW: Technische FAQ Effizienzhaus (PDF)
- Energieeffizienz-Expertenliste für Förderprogramme des Bundes
Stand: Oktober 2026. Das Rechenbeispiel beruht auf angenommenen Werten. Zinssätze ändern sich laufend und werden am Tag der Zusage festgelegt; maßgeblich sind das zum Antragszeitpunkt gültige KfW-Merkblatt und die Förderrichtlinie BEG WG. Es besteht kein Rechtsanspruch auf Förderung. Dieser Artikel ersetzt keine Finanz- oder Energieberatung.