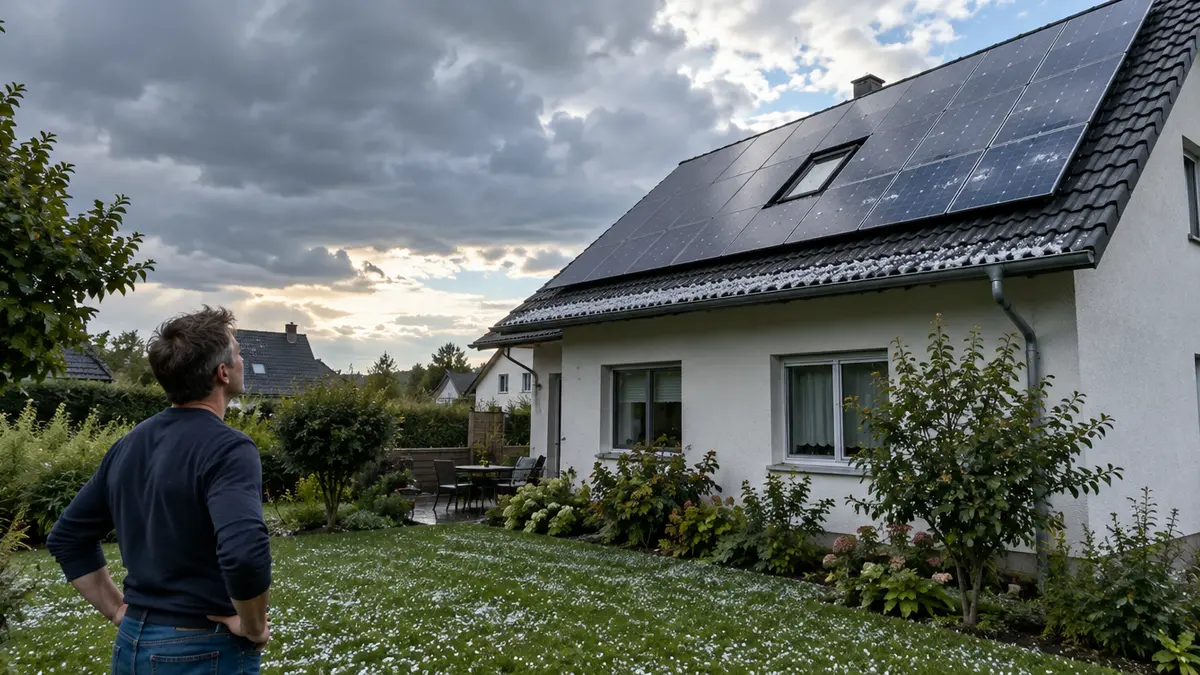
Eine Pflicht zur Versicherung Ihrer Photovoltaikanlage gibt es nicht, sinnvoll ist sie trotzdem: Die übliche Wohngebäudeversicherung deckt die Anlage nach Angaben des Versicherungsverbands GDV in der Regel nicht automatisch ab. Sie brauchen deshalb entweder einen Zusatzbaustein in der Gebäudeversicherung oder eine eigene PV-Police – und zusätzlich eine Haftpflicht, die Schäden an Dritten abdeckt. Je nach Lösung kostet das grob 35 bis 150 Euro im Jahr.
Das Wichtigste auf einen Blick
- Keine Versicherungspflicht – bei einem Kredit verlangt die Bank den Schutz aber häufig im Vertrag.
- Wohngebäudeversicherung schließt die PV-Anlage meist nicht automatisch ein; Diebstahl ist dort oft nicht abgesichert.
- Wichtige Gefahren: Sturm, Hagel, Feuer, Blitz und Überspannung, Schneedruck, Diebstahl, Kurzschluss, Bedienungsfehler, Tierbisse.
- Kosten: Baustein zur Gebäudeversicherung ab etwa 35 €, eigene Police etwa 65 bis 150 € pro Jahr (Richtwerte).
- Melden Sie die Anlage vor der Installation Ihrem Gebäudeversicherer – sonst droht ein eingeschränkter Schutz.
Ist eine Photovoltaik-Versicherung Pflicht?
Nein. Die Verbraucherzentrale stellt klar: Eine Versicherungspflicht für Solarstromanlagen gibt es nicht. Anders kann es aussehen, wenn Sie die Anlage über einen Kredit finanzieren – dann schreibt die Bank eine Versicherung häufig vertraglich vor. Bei gemieteten oder gepachteten Anlagen regelt der Vertrag, wer die Anlage versichert; lesen Sie die entsprechenden Klauseln genau.
Freiwillig ist die Versicherung trotzdem eine gute Idee. Eine Anlage für ein Einfamilienhaus kostet schnell fünfstellig (siehe Photovoltaik Kosten), sie steht ungeschützt auf dem Dach und soll 20 Jahre und länger Strom liefern. Ein einziger Hagelschaden oder Überspannungsschaden kann die Wirtschaftlichkeit deutlich verschlechtern.
Drei Bausteine: Sachschaden, Haftpflicht, Ertragsausfall
Der Schutz für eine PV-Anlage setzt sich aus bis zu drei Teilen zusammen. Welche Sie brauchen, hängt von Ihrer bestehenden Versicherung und von Ihrer Anlage ab.
| Baustein | Was er abdeckt | Wann sinnvoll |
|---|---|---|
| Sachversicherung (Baustein in der Wohngebäudeversicherung oder eigene PV-Police) | Schäden an Modulen, Wechselrichter, Verkabelung und – je nach Vertrag – Speicher | praktisch immer |
| Haftpflicht (Privat- bzw. Haus- und Grundbesitzerhaftpflicht oder Betreiberhaftpflicht) | Schäden, die Dritte durch Ihre Anlage erleiden | immer – prüfen, ob der bestehende Vertrag die Anlage einschließt |
| Ertragsausfall | entgangene Einspeisevergütung und Mehrkosten für zugekauften Strom während eines Ausfalls | bei hoher Einspeisevergütung oder großen Anlagen |
Gebäudeversicherung oder eigene PV-Police?
Viele Wohngebäudeversicherer bieten einen Zusatzbaustein für Photovoltaik an. Stiftung Warentest hat 2024 empfohlen, den Schutz möglichst in die Wohngebäudeversicherung zu integrieren: Dann gibt es im Schadensfall keinen Streit darüber, ob der Gebäude- oder der PV-Versicherer zahlen muss. Allerdings decken solche Bausteine nicht immer alle Gefahren ab. Typische Lücken der Gebäudeversicherung sind Diebstahl sowie Hochwasser und Rückstau, die nur mit einer Elementarschadenversicherung abgesichert sind.
Eine eigene Photovoltaikversicherung ist meist als sogenannte Allgefahren- oder Elektronikversicherung aufgebaut. Laut GDV erstreckt sie sich auf alle Teile, die zur Anlage gehören, einschließlich eines verbundenen Stromspeichers. Entscheidend ist in beiden Fällen nicht der Name des Produkts, sondern die Liste der versicherten Gefahren in den Bedingungen.
Welche Gefahren abgedeckt sein sollten
Die Verbraucherzentrale und Finanztip nennen eine Reihe von Risiken, die eine gute PV-Versicherung einschließen sollte:
- Sturm und Hagel
- Brand, Blitzschlag und Überspannung durch Blitz
- Elementargefahren wie Schneedruck
- Leitungswasser und Frost
- Diebstahl
- Kurzschluss und Bedienungsfehler
- Tierbisse, etwa durch Marder an Kabeln
- Konstruktions- und Materialfehler (je nach Vertrag mitversicherbar)
Achten Sie außerdem darauf, dass grob fahrlässig verursachte Schäden mitversichert sind. Die Verbraucherzentrale empfiehlt eine Deckung von mindestens 2.500 Euro. Ein Test von Stiftung Warentest zeigte 2024, wie groß die Unterschiede sind: Von 80 untersuchten Tarifen boten nur 33 den als sinnvoll eingestuften Mindestschutz.
Was nicht versichert ist
Verschleiß und Alterung sind nach Angaben des GDV nicht versichert. co2online nennt als typische Ausschlüsse zudem Vorsatz, Krieg, Kernenergie und Erdbeben. Auch die Herstellergarantie ersetzt keine Versicherung: Sie ist eine freiwillige Leistung des Herstellers und gilt meist nur für bestimmte Mängel – mehr zu Garantie und Tausch eines defekten Geräts im Ratgeber Wechselrichter tauschen.
Haftpflicht: Wenn Ihre Anlage anderen schadet
Als Betreiber können Sie haften, wenn Dritte durch Ihre Anlage einen Schaden erleiden – etwa wenn sich bei einem Sturm Module lösen und ein Auto beschädigen oder ein Feuer auf das Nachbarhaus übergreift. Rechtsgrundlage sind unter anderem § 823 BGB (allgemeine Schadensersatzpflicht) und § 836 BGB, der die Haftung des Grundstücksbesitzers für sich ablösende Gebäudeteile regelt.
Laut co2online schließen viele aktuelle Privathaftpflichtversicherungen Photovoltaikanlagen bereits ein. Die Verbraucherzentrale rät, sich das von der Privathaftpflicht oder der Haus- und Grundbesitzerhaftpflicht schriftlich bestätigen zu lassen. Ist die Anlage nicht eingeschlossen, gibt es eine separate Betreiberhaftpflicht; Finanztip nennt dafür ungefähr 50 bis 60 Euro im Jahr zusätzlich.
Ertragsausfall: Lohnt sich der Zusatz?
Eine Ertragsausfallversicherung ersetzt die Einspeisevergütung, die während einer Reparatur entgeht, und meist auch die Mehrkosten für Strom, den Sie in dieser Zeit aus dem Netz beziehen müssen. Manche Tarife zahlen erst ab dem dritten Ausfalltag. co2online hält den Baustein für nicht unbedingt nötig, außer bei großen oder älteren Anlagen mit hoher Vergütung.
Rechenbeispiel mit angenommenen Werten: Eine 10-kWp-Anlage erzeugt in vier Sommerwochen rund 1.000 kWh. Fällt sie in dieser Zeit aus und hätten Sie 30 Prozent davon selbst verbraucht, müssen Sie 300 kWh zu etwa 37 Cent zukaufen (rund 111 Euro). Für die restlichen 700 kWh entgehen Ihnen bei 7,70 Cent Einspeisevergütung etwa 54 Euro. Der Ausfall kostet also rund 165 Euro – ein Betrag, den viele Betreiber auch ohne Zusatzversicherung verkraften. Bei Altanlagen mit hoher Vergütung sieht die Rechnung anders aus.
Was kostet eine Photovoltaik-Versicherung?
| Variante | Jahresbeitrag (Richtwert) | Quelle |
|---|---|---|
| Zusatzbaustein in der Wohngebäudeversicherung | ab ca. 35 € | Stiftung Warentest (2024) |
| Eigene PV-Police mit Mindestschutz | ca. 65–107 € | Stiftung Warentest (2024) |
| PV-Versicherung allgemein | ca. 35–120 € | co2online |
| Neue Anlage im Wert von 10.000 € | knapp 50–150 € | Finanztip (2026) |
| Separate Betreiberhaftpflicht | ca. 50–60 € zusätzlich | Finanztip (2026) |
Die Selbstbeteiligung liegt nach Finanztip meist zwischen null und 250 Euro. Fragen Sie außerdem nach, ob bei einem Totalschaden der Zeitwert oder die Wiedererrichtung der Anlage (Neuwert) erstattet wird – bei einer zehn Jahre alten Anlage macht das einen großen Unterschied.
Speicher und Balkonkraftwerk
Ein Stromspeicher kann laut co2online fast so teuer sein wie der Rest der Anlage und sollte deshalb ausdrücklich mitversichert sein. Prüfen Sie, ob er in der Versicherungssumme berücksichtigt ist, vor allem wenn Sie ihn nachrüsten.
Für ein Balkonkraftwerk brauchen Sie in der Regel keine eigene Police: Nach co2online ist es meist über die Hausratversicherung mitversichert. Bei älteren Verträgen lohnt eine kurze Nachfrage beim Versicherer, ebenso bei der Privathaftpflicht.
Pflichten: Anlage melden und warten
Melden Sie die geplante Installation Ihrem Wohngebäudeversicherer am besten schon vor Arbeitsbeginn. Manche Versicherer werten eine PV-Anlage als anzeigepflichtige Gefahrerhöhung im Sinne von § 23 Versicherungsvertragsgesetz (VVG). Wer die Meldung versäumt, riskiert nach Angaben der Verbraucherzentrale keinen oder nur einen eingeschränkten Versicherungsschutz. Hinzu kommt: Die Anlage erhöht den Wert des Hauses. Wird die Versicherungssumme nicht angepasst, droht eine Unterversicherung.
Auch die Wartung gehört zu Ihren Pflichten. Der GDV weist darauf hin, dass Betreiber ihre Anlage im vom Hersteller empfohlenen Intervall warten lassen müssen; werden Hersteller- oder Behördenvorgaben nicht eingehalten, können Versicherer die Leistung kürzen. Bewahren Sie Wartungsprotokolle, Rechnungen und Fotos der Anlage auf – sie erleichtern die Schadensregulierung.
Checkliste vor dem Abschluss
- Bestehende Wohngebäudeversicherung prüfen: Ist die PV-Anlage eingeschlossen, und für welche Gefahren?
- Diebstahl, Überspannung, Schneedruck, Tierbisse und Bedienungsfehler in den Bedingungen suchen.
- Speicher und Wallbox in der Versicherungssumme berücksichtigen.
- Neuwert- oder Zeitwertentschädigung klären, Höhe der Selbstbeteiligung vergleichen.
- Haftpflicht schriftlich bestätigen lassen oder Betreiberhaftpflicht abschließen.
- Anlage vor der Montage melden und Versicherungssumme anpassen.
- Ertragsausfall nur bei hoher Einspeisevergütung oder großer Anlage ergänzen.
Häufige Fragen
Zahlt die Wohngebäudeversicherung bei Hagelschaden an der PV-Anlage?
Nur wenn die Anlage im Vertrag eingeschlossen ist. Nach Angaben des GDV ist das in der Regel nicht automatisch der Fall. Lassen Sie sich den Einschluss schriftlich bestätigen.
Brauche ich bei Eigenverbrauch eine Ertragsausfallversicherung?
Meist nicht zwingend. Bei kurzen Ausfällen sind die Mehrkosten für Netzstrom überschaubar. Sinnvoll ist der Baustein eher bei großen Anlagen oder Altanlagen mit hoher Einspeisevergütung.
Ist die PV-Anlage in der Privathaftpflicht enthalten?
Bei vielen neueren Verträgen ja, aber nicht bei allen. Fragen Sie nach und lassen Sie sich den Einschluss bestätigen.
Löscht die Feuerwehr Häuser mit Photovoltaik?
Ja. co2online bezeichnet die Behauptung, die Feuerwehr lösche keine Häuser mit Solaranlage, als Gerücht. Brände, die von PV-Anlagen selbst ausgehen, sind laut einer von co2online zitierten Auswertung des Fraunhofer ISE selten. Die Verbraucherzentrale hält einen Feuerwehrschalter, der die Gleichstromleitungen im Brandfall trennt, für empfehlenswert.
Quellen
- Verbraucherzentrale: Photovoltaik – Garantie- und Versicherungsbedingungen genau lesen
- Verbraucherzentrale: Versicherungen für Wärmepumpen, Solaranlagen und Ladestationen
- Verbraucherzentrale: Photovoltaik – was bei der Planung wichtig ist
- GDV: Photovoltaikversicherung
- co2online: Photovoltaik – Versicherung und Recht
- co2online: Photovoltaik-Mythen
- Stiftung Warentest: Photovoltaik-Versicherungen (Pressemitteilung 2024)
- Finanztip: Photovoltaikversicherung
- § 23 VVG – Gefahrerhöhung
- § 836 BGB – Haftung des Grundstücksbesitzers
Stand: Oktober 2026. Beitragsangaben sind Richtwerte aus den genannten Quellen; das Rechenbeispiel beruht auf angenommenen Werten. Maßgeblich sind die Bedingungen Ihres Versicherungsvertrags. Dieser Artikel ersetzt keine Versicherungs- oder Rechtsberatung.